Assurance habitation : quels travaux d’agrandissement faut-il déclarer après la souscription ?
Une véranda désormais chauffée, des combles devenus chambres ou un garage transformé en salon peuvent rendre les informations de votre assurance habitation inexactes. Lorsque les transformations aggravent le risque ou en créent un nouveau et rendent vos réponses initiales inexactes ou caduques, une déclaration à l’assureur est obligatoire. Cette démarche s’effectue pendant la vie du contrat, sans attendre son renouvellement.
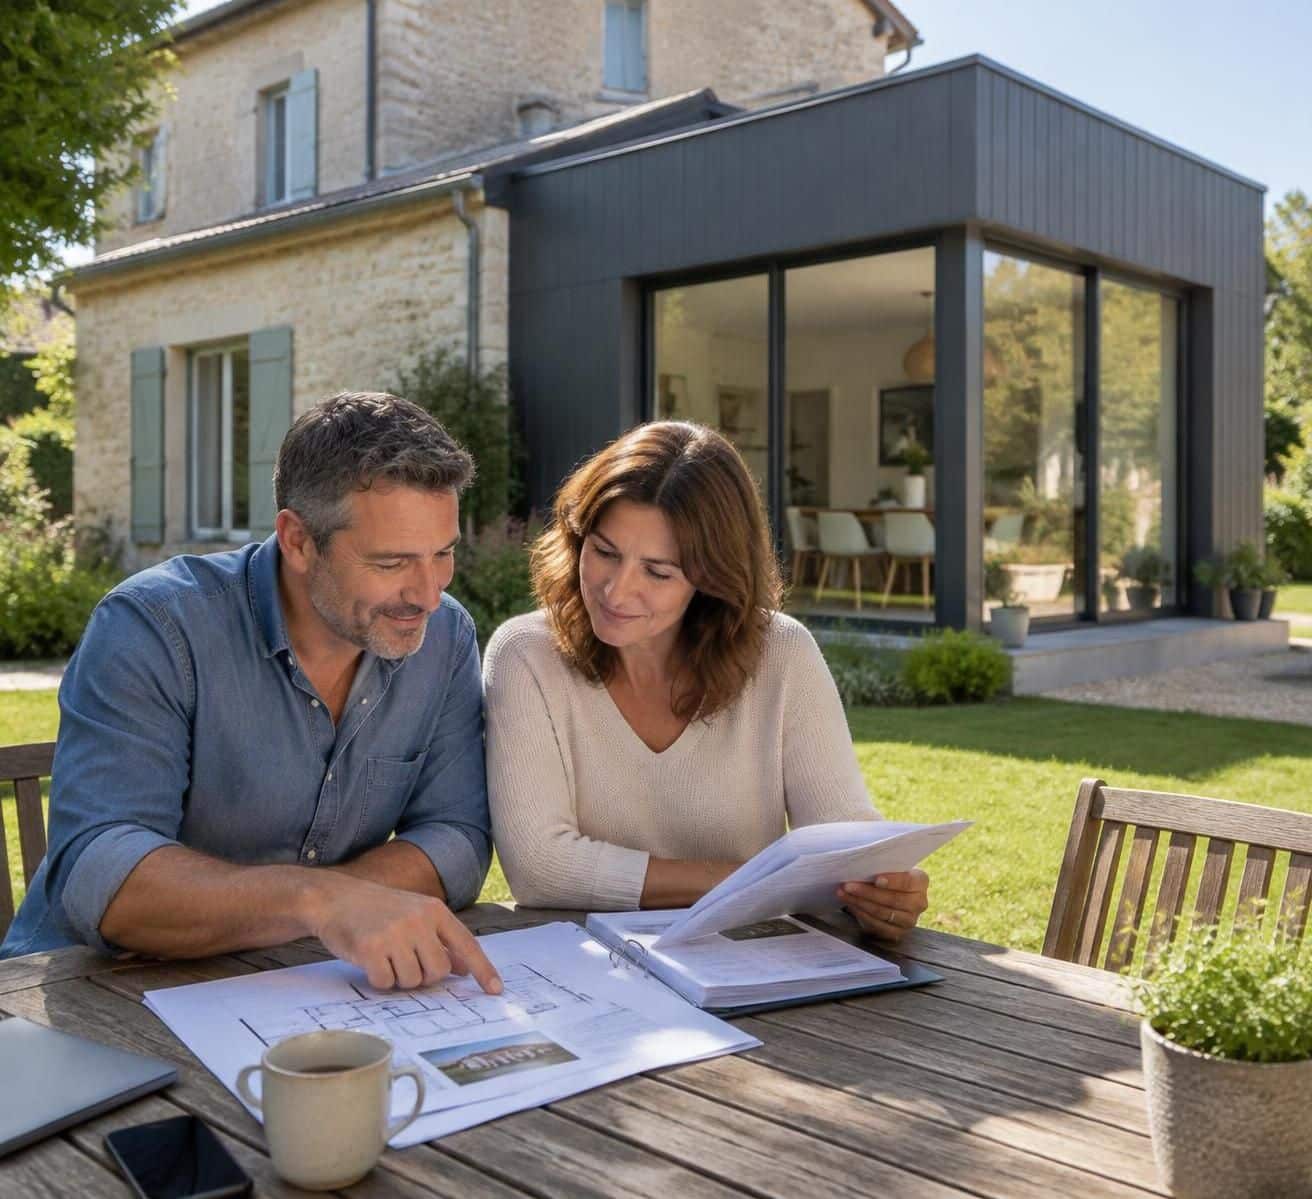
Prenons le cas fictif de Claire et Mehdi : leur maison de 100 m² accueille désormais une extension de 25 m² destinée à recevoir un bureau et un espace de détente. Leur couverture a pourtant été établie sur les caractéristiques de l’ancien bâtiment, avec un nombre de pièces et un capital mobilier qui n’intègrent pas cet aménagement.
Extension de maison : pourquoi les caractéristiques assurées changent

Une extension de maison augmente généralement la valeur immobilière exposée à un incendie, à une tempête ou à un dégât des eaux. Elle peut également créer de nouvelles ouvertures, accueillir une toiture différente ou comporter de grandes surfaces vitrées, autant d’éléments susceptibles d’influencer les conditions de protection.
L’augmentation de surface n’est donc pas le seul critère à examiner. La destination des locaux, leurs équipements et leur configuration comptent aussi : une chambre supplémentaire ne présente pas exactement les mêmes besoins qu’un atelier équipé de machines ou qu’un studio proposé à la location.

Le raisonnement consiste à reprendre les questions posées lors de la souscription. Si vous y répondriez aujourd’hui différemment, il faut vérifier les conséquences de cette évolution auprès de la compagnie, plutôt que supposer que tout ajout immobilier bénéficie automatiquement des protections existantes.
Travaux et équipements : les modifications à signaler
- Création de surface : agrandissement maçonné, surélévation, véranda ou transformation de combles en pièces utilisables.
- Changement d’affectation : garage devenu chambre, dépendance aménagée en logement ou local accueillant une activité professionnelle.
- Nouvelles installations : piscine permanente, panneaux photovoltaïques, chauffage particulier ou équipements techniques importants.
- Évolution des biens assurés : mobilier supplémentaire, matériel informatique coûteux ou objets nécessitant des plafonds spécifiques.
- Modification des accès : nouvelle porte extérieure, baie vitrée ou communication créée entre le bâtiment principal et une annexe.
Ces situations ne produisent pas toutes les mêmes effets contractuels. Certaines nécessitent une option particulière ; d’autres conduisent simplement à corriger les caractéristiques du logement ou à revoir les montants garantis.
À l’inverse, repeindre le séjour ou remplacer un robinet à l’identique ne transforme habituellement pas le risque assuré. Le prix du chantier ne suffit donc pas à déterminer l’obligation : un changement d’usage peu coûteux peut avoir davantage de conséquences qu’une rénovation décorative onéreuse.
Pour Claire et Mehdi, l’aménagement du bureau mérite une précision supplémentaire. Un espace consacré au télétravail salarié n’équivaut pas nécessairement à un local professionnel recevant des clients, stockant des marchandises ou abritant du matériel appartenant à une entreprise.
La déclaration de travaux déposée auprès de la mairie ne remplace jamais cette démarche. Les formalités d’urbanisme concernent l’autorisation de construire ; elles ne mettent pas automatiquement les données de votre police à jour, même lorsque le chantier a été parfaitement régularisé administrativement.
Le bon réflexe consiste à comparer le logement transformé avec sa description contractuelle, et non à se fier uniquement au montant des factures. Cette comparaison permet ensuite de déterminer à quel moment informer votre interlocuteur.
Déclaration à l’assureur : comment appliquer le délai légal de 15 jours ?
L’article L. 113-2 du Code des assurances prévoit un délai de quinze jours à compter de la connaissance des circonstances nouvelles lorsqu’elles aggravent les risques ou en créent de nouveaux et rendent inexactes ou caduques les réponses initialement fournies. Il ne faut donc pas considérer que toute transformation peut attendre la prochaine échéance annuelle.
Dire qu’aucun délai légal n’existe serait inexact. Présenter systématiquement la fin du chantier comme point de départ serait également trop simplificateur : le texte vise la connaissance de la circonstance nouvelle, qui peut intervenir avant la réception définitive des ouvrages.
Travaux d’agrandissement : prévenir avant, confirmer après
La méthode la plus sûre consiste à prendre contact dès que le projet est suffisamment défini. Vous pouvez alors présenter la surface envisagée, l’usage prévu et le calendrier, puis demander comment votre protection doit évoluer pendant les opérations et après leur achèvement.
Cette information anticipée ne dispense pas de transmettre les caractéristiques finales. Une surface révisée, un équipement ajouté en cours de réalisation ou une destination différente de celle annoncée doivent être signalés pour que les documents définitifs correspondent au résultat réellement livré.
Chez Claire et Mehdi, les plans prévoyaient initialement une pièce de détente. L’ajout ultérieur d’un espace professionnel avec réception de clientèle aurait constitué une information supplémentaire à communiquer, même si les mètres carrés restaient identiques.
Pourquoi ne pas attendre simplement la remise des clés ? Parce que la période de chantier peut elle-même présenter des particularités : ouverture provisoire de la toiture, stockage de matériaux, occupation interrompue ou dispositifs de fermeture temporairement modifiés.
Ces circonstances doivent être discutées avec le gestionnaire du dossier. Il pourra préciser les conditions applicables, les précautions demandées et l’éventuelle nécessité de garanties adaptées, sans que les assurances des entreprises remplacent votre propre couverture.
Agrandissement déjà terminé : régulariser sans attendre
Si l’ouvrage est achevé et que rien n’a été déclaré, transmettez immédiatement une description exacte. Indiquez les dates utiles et la situation actuelle, sans présenter artificiellement l’opération comme plus récente qu’elle ne l’est.
Demandez ensuite une confirmation écrite de la date à laquelle les nouvelles caractéristiques seront prises en compte. Une régularisation ne signifie pas que toutes les garanties supplémentaires s’appliqueront rétroactivement, notamment pour un dommage déjà survenu ou une période antérieure non acceptée par la compagnie.
Pour la notification prévue par l’article L. 113-2, le texte mentionne la lettre recommandée ou l’envoi recommandé électronique. Un appel, un courriel ordinaire ou un message dans l’espace client peut faciliter les échanges, mais ne doit pas conduire à négliger ce formalisme lorsqu’une aggravation doit être déclarée.
Conservez la copie de votre envoi, les pièces jointes et la preuve de réception. Un dossier daté permet de distinguer ce que vous avez annoncé, ce qui a été demandé ensuite et les décisions effectivement prises.
Le cadre légal peut être consulté dans le Code des assurances sur Légifrance, notamment aux articles L. 113-2 et L. 113-4. Les modalités pratiques figurent aussi dans vos conditions générales et particulières.
Le délai concerne la déclaration du changement de risque, pas l’anniversaire de la police. Pour sécuriser cette démarche, la qualité des informations transmises compte autant que leur date d’envoi.
Comment préparer une déclaration de travaux complète pour son assurance habitation ?
Un message limité à « nous avons agrandi la maison » laisse trop de questions ouvertes. Pour obtenir une réponse exploitable, votre déclaration de travaux doit permettre de comprendre ce qui a changé, depuis quand et avec quelles conséquences sur l’occupation du bien.
Commencez par rappeler votre numéro de police et l’adresse concernée. Décrivez ensuite l’opération avec des termes concrets : construction attenante, surélévation, aménagement intérieur ou conversion d’une annexe, en distinguant les ouvrages nouveaux des espaces simplement rénovés.
Surface, pièces et usage : les informations à transmettre
Présentez les caractéristiques avant et après intervention. Pour Claire et Mehdi, cela signifie annoncer le passage de 100 à 125 m² selon le mesurage communiqué, puis demander si cette superficie correspond bien à celle retenue par leur compagnie.
La surface utilisée en assurance ne se confond pas nécessairement avec une mesure fiscale ou une référence d’urbanisme. Les contrats peuvent définir leur propre méthode de décompte, notamment pour les combles, les dépendances, les vérandas et les pièces de grande dimension.
Le nombre de pièces principales doit également être vérifié selon les définitions applicables. Un grand espace ouvert peut être comptabilisé différemment selon sa superficie ; mieux vaut transmettre un plan que choisir soi-même une interprétation approximative.
| Élément du dossier | Informations à fournir | Utilité pour l’examen |
|---|---|---|
| Description du bâtiment | Surfaces avant et après, plans, nombre de pièces | Corriger les caractéristiques déclarées |
| Destination des locaux | Chambre, bureau, location, atelier ou usage mixte | Identifier les protections nécessaires |
| Éléments techniques | Matériaux, toiture, vitrages, chauffage, accès | Examiner les risques et les conditions de garantie |
| Calendrier | Début, achèvement, réception et mise en usage | Déterminer les périodes concernées |
| Biens ajoutés | Mobilier, équipements et justificatifs de valeur | Adapter les plafonds d’indemnisation |
Justificatifs et modèle de courrier pour déclarer l’agrandissement
Joignez les documents utiles à la compréhension du dossier : plans lisibles, photographies, factures détaillées et, lorsqu’il existe, procès-verbal de réception. Il n’est pas nécessaire de transmettre indistinctement toutes les pièces administratives ; privilégiez celles qui établissent la nature et les caractéristiques de l’ouvrage.
Les factures permettent notamment de distinguer la construction elle-même des biens mobiliers achetés pour l’équiper. Une bibliothèque fixée, un canapé et des panneaux solaires ne relèvent pas nécessairement des mêmes catégories de protection, même s’ils figurent dans le budget global du projet.
Vous pouvez reprendre cette formulation : « Je vous informe de la réalisation de travaux d’agrandissement dans le logement situé à [adresse], assuré sous le numéro [référence]. L’opération consiste en [description], avec une surface passant de [ancienne valeur] à [nouvelle valeur], sous réserve de votre méthode contractuelle de calcul. »
Complétez par : « Les locaux sont utilisés comme [usage] depuis le [date]. Vous trouverez les justificatifs correspondants en pièces jointes ; merci de me confirmer les adaptations nécessaires, leur date d’effet, les garanties retenues et le montant de la cotisation applicable. »
Ne transmettez pas seulement un montant global ou une photographie extérieure. Un cliché montrant une belle façade ne renseigne ni sur les équipements installés, ni sur une éventuelle activité professionnelle, ni sur la valeur des nouveaux biens.
Une description précise permet d’obtenir une réponse précise. L’étape suivante consiste à contrôler ce que la proposition reçue protège réellement, plutôt qu’à regarder uniquement son tarif.
Avenant au contrat et réévaluation de la prime : que vérifier après l’agrandissement ?
Après examen, la compagnie peut maintenir les conditions existantes, proposer une adaptation ou considérer que la nouvelle situation ne correspond plus à ses critères d’acceptation. La déclaration n’entraîne donc pas automatiquement une hausse tarifaire uniforme, et aucun pourcentage standard ne s’applique à toutes les extensions.
Lorsqu’un accord intervient, un avenant au contrat formalise généralement les changements. Ce document doit être lu avec les conditions générales et particulières : une simple ligne supplémentaire sur la surface ne suffit pas à vérifier l’étendue de la protection obtenue.
Garanties d’assurance : contrôler les bâtiments et les équipements
Pour une véranda, examinez la couverture de la structure, de la toiture vitrée et des vitrages verticaux. La présence d’une garantie bris de glace ne signifie pas nécessairement que chaque élément bénéficie des mêmes plafonds, franchises ou conditions d’intervention.
Vérifiez aussi les événements couverts : tempête, grêle, infiltrations, incendie ou vol ne répondent pas tous aux mêmes définitions. Une infiltration liée à un défaut d’étanchéité ne doit pas être assimilée automatiquement à un dégât des eaux indemnisable.
Dans l’exemple de Claire et Mehdi, les nouvelles baies donnent directement sur le jardin. Les exigences de fermeture peuvent donc mériter une vérification, particulièrement si la garantie vol impose certains équipements ou des précautions en cas d’absence prolongée.
Le contenu de la nouvelle pièce appelle un examen distinct. Un canapé, deux ordinateurs et un mobilier sur mesure peuvent rendre insuffisant le capital précédemment déclaré, même lorsque le bâtiment est désormais correctement décrit.
Demandez si certains objets disposent de sous-plafonds spécifiques et comment leur valeur sera déterminée après dommage. La vétusté, les conditions de remplacement et les justificatifs exigés peuvent avoir davantage d’effet sur le remboursement qu’une différence modérée de cotisation annuelle.
Réévaluation de la prime : comprendre les options proposées
La réévaluation de la prime dépend notamment des surfaces, des usages, des installations et des garanties retenues. Une évolution tarifaire doit être comparée aux changements de protection : payer davantage sans vérifier les exclusions ne garantit pas une meilleure prise en charge.
Demandez un document indiquant clairement la date d’effet, le montant dû pour la période restante et le tarif à l’échéance suivante. Un complément demandé en cours d’année ne correspond pas nécessairement au coût annuel complet de l’adaptation.
En cas d’aggravation du risque, l’article L. 113-4 encadre les choix de l’organisme assureur. Celui-ci peut notamment proposer une nouvelle prime ou résilier selon les modalités légales ; lorsqu’il choisit la résiliation dans ce cadre, elle ne prend effet que dix jours après notification.
Lorsque l’assuré refuse la proposition de majoration ou ne lui donne pas suite dans les trente jours, une résiliation peut également intervenir dans les conditions prévues par ce texte. Ne laissez donc pas une proposition sans réponse en pensant que le silence maintiendra nécessairement les anciennes conditions.
Si les nouvelles dispositions ne vous conviennent pas, recherchez une solution de remplacement en comparant des protections équivalentes. Évitez toute interruption, notamment lorsque votre situation de locataire ou de copropriétaire vous impose une assurance de responsabilité.
La mise à jour du contrat est aboutie lorsque les caractéristiques, les garanties et leur date d’application sont confirmées par écrit. Il reste alors à conserver les preuves et à comprendre les conséquences d’un éventuel oubli antérieur.
Travaux non déclarés : quels risques pour l’indemnisation et comment sécuriser son dossier ?
Après un sinistre, l’expert compare notamment les lieux, les dommages et les informations figurant au dossier. Une différence de superficie ou un usage non signalé peut alors soulever une difficulté, mais tout oubli n’entraîne pas automatiquement l’annulation de l’assurance ou le refus intégral d’indemniser.
Les conséquences dépendent de la situation, des dispositions applicables et du caractère intentionnel ou non de l’omission. Il faut également distinguer une sanction liée aux déclarations d’une absence de garantie pour un bien ou un événement qui ne relève pas du périmètre convenu.
Omission de bonne foi et fausse déclaration : deux situations différentes
L’article L. 113-9 prévoit notamment que l’omission ou la déclaration inexacte sans mauvaise foi établie n’entraîne pas la nullité. Lorsqu’elle est constatée après un dommage, une réduction proportionnelle de l’indemnité peut s’appliquer selon le rapport entre la prime payée et celle qui aurait dû être acquittée.
Exemple purement illustratif : si la cotisation versée représentait 80 % de celle qui aurait été due avec une déclaration exacte, le calcul prévu par ce mécanisme peut ramener une indemnité de référence de 10 000 euros à 8 000 euros. Les franchises, plafonds et autres conditions restent à examiner séparément.
Cette règle n’est pas une simple réduction calculée au prorata des mètres carrés oubliés. Elle repose sur les primes, ce qui explique pourquoi il serait trompeur d’annoncer une baisse automatique de remboursement de 25 % pour une extension représentant un quart de la surface initiale.
Une dissimulation intentionnelle relève d’un autre régime. L’article L. 113-8 prévoit la nullité dans les conditions qu’il définit, lorsque la réticence ou la fausse déclaration intentionnelle modifie l’objet du risque ou en diminue l’appréciation pour l’assureur.
Enfin, un capital mobilier insuffisant constitue une question distincte. Selon les dispositions du contrat et les règles applicables, il peut limiter le remboursement ou conduire à une règle proportionnelle ; celle-ci ne doit pas être présentée comme automatique dans toutes les multirisques habitation.
Après la déclaration : conserver les preuves et suivre les évolutions
Réunissez dans un même dossier les courriers, accusés de réception, plans, factures et documents contractuels modifiés. Pour Claire et Mehdi, cette organisation permettrait de retrouver immédiatement la date à laquelle les 125 m² et les nouveaux équipements ont été acceptés.
Si un désaccord apparaît après dommage, demandez les motifs écrits et les clauses invoquées. Vous pourrez alors adresser une réclamation argumentée au service compétent, puis envisager la médiation selon les conditions indiquées dans la police et la procédure applicable.
Ne confondez pas non plus la protection du logement avec les assurances liées à la construction. La responsabilité décennale des entreprises et, lorsque l’opération le nécessite, l’assurance dommages-ouvrage répondent à des objets différents ; leur existence ne remplace pas l’actualisation de votre multirisque.
Une fois les pièces aménagées, prenez des photographies et actualisez l’inventaire des biens. Cette précaution facilite l’établissement des pertes si un incendie ou un cambriolage détruit aussi les justificatifs conservés sur place.
Un contrôle périodique reste utile, particulièrement après une nouvelle installation, une mise en location ou un changement d’activité. Il ne s’agit pas d’une formalité annuelle universellement imposée, mais d’une méthode simple pour repérer les écarts avant qu’un dommage ne les révèle.
Un dossier traçable et une description fidèle du bien permettent de défendre ses droits sur des éléments vérifiables. Les questions pratiques suivantes précisent les situations les plus courantes.
Déclarer un agrandissement à l’assurance habitation : questions pratiques
Faut-il attendre la fin des travaux pour prévenir son assurance habitation ?
Non. Prévenez votre assureur dès que le projet est suffisamment défini, puis confirmez les caractéristiques finales. En cas de circonstances nouvelles aggravant le risque ou en créant un nouveau et rendant les réponses initiales inexactes ou caduques, le délai légal est de quinze jours à compter de leur connaissance.
Un appel téléphonique suffit-il pour déclarer une extension ?
Un appel permet de préparer le dossier, mais l’article L. 113-2 prévoit une notification par lettre recommandée ou envoi recommandé électronique pour les circonstances nouvelles concernées. Conservez une preuve de votre déclaration et demandez une confirmation écrite des adaptations retenues.
La déclaration faite à la mairie est-elle transmise à l’assureur ?
Les démarches d’urbanisme ne remplacent pas la déclaration auprès de votre compagnie. Vous devez lui communiquer directement les nouvelles caractéristiques du logement et obtenir la confirmation de leur prise en compte.
Comment régulariser une extension terminée depuis plusieurs mois ?
Déclarez sans attendre les caractéristiques exactes et les dates réelles, avec les justificatifs utiles. Demandez par écrit la date d’effet des protections adaptées : leur application rétroactive ne doit jamais être supposée.
Une extension augmente-t-elle systématiquement la cotisation ?
Non, aucun barème universel ne s’applique. Le tarif dépend des caractéristiques nouvelles, des usages et des garanties nécessaires. Comparez la proposition reçue avec les plafonds, franchises, exclusions et équipements effectivement couverts.